11.12.2025 yildagi 784-son
ONLINE TRANSLATE
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
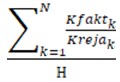
Oʻzbekiston Respublikasi Vazirlar Mahkamasining
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
qarori
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Tadbirkorlik subyektlariga taqdim etilgan subsidiyalar, imtiyozlar va preferensiyalardan foydalanish samaradorligini yanada oshirish chora-tadbirlari toʻgʻrisida
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Oʻzbekiston Respublikasi Prezidentining “Tadbirkorlik subyektlariga subsidiyalar, imtiyozlar va preferensiyalarni taqdim etish tartiblarini takomillashtirish boʻyicha qoʻshimcha chora-tadbirlar toʻgʻrisida” 2024-yil 24-maydagi PQ-193-son qarori ijrosini taʼminlash, shuningdek, tadbirkorlik faoliyatini qoʻllab-quvvatlash uchun taqdim etilgan subsidiyalar, imtiyozlar va preferensiyalardan yanada samarali foydalanishni taʼminlash maqsadida Vazirlar Mahkamasi qaror qiladi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
1. Oʻzbekiston Respublikasi Prezidentining 2024-yil 24-maydagi PQ-193-son qarorida:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
tadbirkorlik subyektlariga subsidiyalar, imtiyozlar va preferensiyalar (keyingi oʻrinlarda — qoʻllab-quvvatlash choralari) taqdim etilishini tizimli monitoring qilish hamda ularning samaradorligini baholash tartibini;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
tadbirkorlik subyektlari tomonidan maqsadsiz foydalanilgan va asossiz olingan subsidiyalarni qaytarib olish tartibini ishlab chiqish belgilangani maʼlumot uchun qabul qilinsin.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
2. Tadbirkorlik subyektlariga taqdim etiladigan subsidiyalar, imtiyozlar va preferensiyalarni maqbullashtirish hamda ularning samaradorligini taʼminlash boʻyicha respublika komissiyasining (keyingi oʻrinlarda — Respublika komissiyasi) tadbirkorlik subyektlariga taqdim etilgan qoʻllab-quvvatlash choralari natijasida erishilishi lozim boʻlgan aniq maqsadli koʻrsatkichlarni belgilagan holda ularning samaradorligini baholash tartibini joriy etish toʻgʻrisidagi taklifi maʼqullansin.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
3. Quyidagilar:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Tadbirkorlik subyektlariga subsidiyalar, imtiyozlar va preferensiyalar taqdim etilishini monitoring qilish, ularning samaradorligini baholash hamda asossiz olingan va maqsadsiz foydalanilgan subsidiyalarni qaytarib olish tartibi toʻgʻrisidagi nizom 1-ilovaga muvofiq;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Tadbirkorlik subyektlariga subsidiyalar, imtiyozlar va preferensiyalar taqdim etilishini monitoring qilish hamda ularning samaradorligini baholash uchun masʼul vazirliklar va idoralar roʻyxati 2-ilovaga muvofiq tasdiqlansin.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
4. Belgilansinki, ushbu qarorga 2-ilovada koʻrsatilgan masʼul vazirlik va idoralar:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
tegishli sohalardagi tadbirkorlik subyektlariga taqdim etilgan qoʻllab-quvvatlash choralaridan foydalanish samaradorligini baholashning oʻziga xos xususiyatlaridan kelib chiqib, ushbu qarorga 1-ilovaga muvofiq tasdiqlangan Nizomning qoidalari asosida alohida metodologiyalarni ishlab chiqadi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
metodologiyalarni Oʻzbekiston Respublikasi Iqtisodiyot va moliya vazirligi, Savdo-sanoat palatasi hamda Tadbirkorlik subyektlarining huquqlari va qonuniy manfaatlarini himoya qilish boʻyicha vakil bilan kelishgan holda tasdiqlaydi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
metodologiyalarni oʻzlarining idoraviy, shuningdek, Savdo-sanoat palatasi hamda Tadbirkorlik subyektlarining huquqlari va qonuniy manfaatlarini himoya qilish boʻyicha vakilning rasmiy veb-sahifalariga joylashtiradi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Bunda quyidagilar nazarda tutiladi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
tadbirkorlik subyektlariga qoʻllab-quvvatlash choralari taqdim etilishida ularning har biri tomonidan erishilishi lozim boʻlgan aniq maqsadli koʻrsatkichlarni belgilash;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
taqdim etilgan qoʻllab-quvvatlash choralaridan tadbirkorlik subyektlari maqsadli foydalanishi hamda maqsadli koʻrsatkichlarga erishishini monitoring qilish;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
taqdim etilgan qoʻllab-quvvatlash choralaridan tadbirkorlik subyektlari samarali foydalanishini tahlil qilish va samaradorlikni dastlabki baholash;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
qoʻllab-quvvatlash choralaridan samarasiz hamda maqsadsiz foydalangan tadbirkorlik subyektlarining roʻyxatini shakllantirish;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
asossiz olingan hamda maqsadsiz foydalanilgan subsidiyalarni tegishli manbalarga qaytarish tartibi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
5. Mazkur qarorga 2-ilovada koʻrsatilgan masʼul vazirlik va idoralar:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
2026-yil 1-martga qadar barcha qoʻllab-quvvatlash choralari haqidagi maʼlumotlarni “subsidiya.mf.uz” platformasidagi reyestrga kiritsin;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
2026-yil 1-iyunga qadar oʻzlari masʼul boʻlgan qoʻllab-quvvatlash choralarining taqdim etilishi, tadbirkorlik subyektlari tomonidan erishilishi lozim boʻlgan aniq maqsadli koʻrsatkichlar axborot tizimlarida belgilanishi, ularning monitoring qilinishi va samaradorligi baholanishiga bogʻliq barcha jarayonlarni tegishli vazirlik va idoralar bilan idoralararo axborot almashinuvi (axborot tizimlarini integratsiya qilish) orqali raqamlashtirsin;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
qoʻllab-quvvatlash choralarining taqdim etilishini monitoring qilish hamda ularning samaradorligini baholashda tadbirkorlik subyektlari tomonidan erishilishi lozim boʻlgan aniq maqsadli koʻrsatkichlarning bajarilishi tahlilini manfaatdor vazirlik va idoralarning axborot tizimlari orqali idoralararo axborot almashinuvi orqali amalga oshirsin;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
2026-yil 1-iyulga qadar oʻzlarining qoʻllab-quvvatlash choralariga oid axborot tizimlarini “subsidiya.mf.uz” platformasi bilan toʻliq integratsiya qilish choralarini koʻrsin.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
6. Oʻzbekiston Respublikasi Iqtisodiyot va moliya vazirligi masʼul vazirlik va idoralar bilan birgalikda ushbu qarorning mazmuni va ahamiyati tadbirkorlik subyektlari oʻrtasida keng tushuntirilishini taʼminlasin.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
7. Mazkur qaror rasmiy eʼlon qilingan kundan eʼtiboran uch oy oʻtgach kuchga kiradi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
8. Ushbu qarorning bajarilishini nazorat qilish Oʻzbekiston Respublikasi Bosh vazirining oʻrinbosari — iqtisodiyot va moliya vaziri J.A. Qoʻchqorov zimmasiga yuklansin.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Oʻzbekiston Respublikasining Bosh vaziri A. ARIPOV
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Toshkent sh.,
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
2025-yil 11-dekabr,
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
784-son
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Vazirlar Mahkamasining 2025-yil 11-dekabrdagi 784-son qaroriga
1-ILOVA
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Tadbirkorlik subyektlariga subsidiyalar, imtiyozlar va preferensiyalar taqdim etilishini monitoring qilish, ularning samaradorligini baholash hamda asossiz olingan va maqsadsiz foydalanilgan subsidiyalarni qaytarib olish tartibi toʻgʻrisida
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
NIZOM
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
1-bob. Umumiy qoidalar
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
1. Ushbu Nizom tadbirkorlik subyektlariga subsidiyalar, imtiyozlar va preferensiyalar taqdim etilishini tizimli monitoring qilish, ularning samaradorligini baholash hamda maqsadsiz foydalanilgan subsidiyalarni qaytarib olish tartibini belgilaydi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
2. Ushbu Nizomda quyidagi asosiy tushunchalardan foydalaniladi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
asossiz olingan subsidiya — subsidiya olish uchun soxta maʼlumot va hujjatlar taqdim etish orqali yoki mazkur subsidiyani qonunchilikda belgilanganidan boshqa yoʻnalishlarda foydalanish uchun olish;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
vakolatli organ — Oʻzbekiston Respublikasi Iqtisodiyot va moliya vazirligi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
imtiyoz — davlat tomonidan muayyan sabablarga koʻra tadbirkorlik subyektlarini qoʻllab-quvvatlash uchun ularga beriladigan afzallik;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
ijtimoiy samaradorlik — ijtimoiy infratuzilma va tadbirkorlikni rivojlantirish, aholi turmush darajasini oshirish, uning ijtimoiy himoyasi va bandligini taʼminlash uchun qulay sharoitlar yaratilishini tasdiqlovchi imtiyozlar samaradorligi koʻrsatkichlari;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
iqtisodiy samaradorlik — tadbirkorlik subyektlariga taqdim etiladigan subsidiya, imtiyoz va preferensiyalarning tadbirkorlik subyektlari faoliyatiga (ishlab chiqarish hajmining oʻsishi va mahsulotlar (ishlar, xizmatlar) sotilishi, tannarx pasayishi, mahsulot (ish, xizmat) turlari kengayishi, daromadning oshishi va boshqalar) taʼsirini baholash;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
maxsus vakolatli organlar — yengib boʻlmaydigan kuchlarning (fors-major holatlarining) bartaraf etilishi va tegishli xulosa taqdim etish uchun qonunchilik hujjatlari bilan vakolat berilgan davlat organlari;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
maqsadsiz foydalanilgan subsidiyalar — qonunchilik hujjatlari hamda tuzilgan shartnomalarga (bitimlarga) muvofiq taqdim etilgan subsidiyani belgilanganidan boshqa maqsadlar uchun sarflash;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
moliyaviy (budjet) samaradorlik — tadbirkorlik subyektlariga taqdim etiladigan subsidiya, imtiyoz va preferensiyalarning tadbirkorlik subyektining moliyaviy barqarorligi, sarmoyalarni jalb qilish imkoniyati oshishi hamda budjetga tushgan soliq va bojxona toʻlovlari hajmining oshishiga taʼsirini baholash;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
monitoring qilish — tadbirkorlik subyektlariga taqdim etiladigan subsidiya, imtiyoz va preferensiyalardan foydalanishni kuzatish hamda tahlil qilish jarayoni;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
preferensiya — tadbirkorlik subyektlarining biror bir faoliyat turini qoʻllab-quvvatlash uchun beriladigan ayrim turdagi afzallik;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Respublika komissiyasi — Oʻzbekiston Respublikasi Prezidentining 2024-yil 24-maydagi PQ-193-son qarori bilan tasdiqlangan Tadbirkorlik subyektlariga taqdim etiladigan subsidiyalar, imtiyozlar va preferensiyalarni maqbullashtirish hamda ularning samaradorligini taʼminlash boʻyicha respublika komissiyasi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
samaradorlik koʻrsatkichi — tadbirkorlik subyektlariga taqdim etiladigan subsidiya, imtiyoz va preferensiyalar natijasida erishiladigan ijtimoiy-iqtisodiy va moliyaviy koʻrsatkichlar;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
samaradorlikni baholash — iqtisodiy, moliyaviy (budjet) va ijtimoiy samaradorlik koʻrsatkichlarini hisobga olgan holda, tadbirkorlik subyektlarini ularga taqdim etiladigan subsidiya, imtiyoz va preferensiyalar natijalarini taqqoslash tartib-taomillari;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
samaradorlikni dastlabki baholash — tadbirkorlik subyektlariga subsidiya, imtiyoz va preferensiyalarni taqdim etadigan tashkilot tomonidan erishilgan natijalarni oʻz vakolati doirasida tadbirkorlik subyektlari kesimida baholash;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
samaradorlikni yakuniy baholash — tadbirkorlik subyektlariga taqdim etiladigan subsidiya, imtiyoz va preferensiyalarni vakolatli organ tomonidan samaradorlikni dastlabki baholash natijalari asosida ushbu Nizom talablari asosida baholash;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
subsidiya — tovarlarni ishlab chiqarish, ishlarni bajarish, xizmatlar koʻrsatish va ularni realizatsiya qilishni moliyalashtirish yoki birgalikda moliyalashtirish yoxud maqsadli xarajatlarning oʻrnini qisman qoplash uchun budjet tizimi budjetlari hisobidan yuridik va jismoniy shaxslarga beriladigan mablagʻlar;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
qoʻllab-quvvatlash choralari — tadbirkorlik subyektlariga taqdim etiladigan subsidiyalar, imtiyozlar va preferensiyalar;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
qoʻllab-quvvatlash choralarining samaradorligi — qoʻllab-quvvatlash choralaridan koʻzlangan maqsadga erishishning miqdoriy bahosi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
qoʻllab-quvvatlash choralarini taqdim etadigan tashkilot — qonunchilik hujjatlariga muvofiq tadbirkorlik subyektlariga qoʻllab-quvvatlash choralarini taqdim etish boʻyicha ijobiy yoki salbiy xulosani berish hamda ularning monitoringini yuritish va samaradorligini dastlabki baholash vakolatiga ega boʻlgan davlat organi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
3. Ushbu Nizomning amal qilishi favqulodda holatlarda davlat va jamiyat ehtiyojlarini taʼminlash, aholini ijtimoiy qoʻllab-quvvatlash maqsadida, shuningdek, xalqaro shartnomalar asosida tadbirkorlik subyektlariga taqdim etilgan qoʻllab-quvvatlash choralariga nisbatan tatbiq etilmaydi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
4. Tadbirkorlik subyektlariga subsidiyalar, imtiyozlar va preferensiyalar taqdim etilishini monitoring qilish, ularning samaradorligini baholash hamda asossiz olingan va maqsadsiz foydalanilgan subsidiyalarni qaytarib olish ushbu Nizomga ilovada keltirilgan sxema asosida amalga oshiriladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Maqsadli yoʻnaltirish shartlari bilan taqdim etilgan qoʻllab-quvvatlash choralarining samaradorligi tegishli normativ-huquqiy hujjatlar hamda tadbirkorlik subyekti tomonidan erishilishi lozim boʻlgan aniq maqsadli koʻrsatkichlarga erishishni aniqlash uchun baholanadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
5. Asossiz olingan va maqsadsiz foydalanilgan subsidiyalar taqdim etilgan manbaga qaytarib olinadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
6. Qoʻllab-quvvatlash choralarini taqdim etishda ularni taqdim etadigan tashkilot tomonidan tadbirkorlik subyekti erishishi lozim boʻlgan aniq maqsadli koʻrsatkichlar belgilanadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Shartnomada (bitimda) subsidiyadan maqsadsiz, samarasiz yoki noqonuniy foydalanganlik holatlari aniqlangan taqdirda, berilgan subsidiya tegishli budjetga qaytarib olinishi hamda subsidiya oluvchi tadbirkorlik subyektiga kelgusida subsidiyadan foydalanish huquqi berilmasligi haqidagi maʼlumotlar ham aks ettiriladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
7. Qoʻllab-quvvatlash choralarini taqdim etadigan tashkilot ushbu qoʻllab-quvvatlash choralarining har bir turi boʻyicha tizimli monitoring qiladi hamda samaradorlikni dastlabki baholash ishlarini amalga oshiradi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
2-bob. Qoʻllab-quvvatlash choralarini taqdim etadigan tashkilotning asosiy vazifa va majburiyatlari
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
8. Qoʻllab-quvvatlash choralarini taqdim etadigan tashkilot quyidagilar uchun masʼul va javobgar hisoblanadi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
qoʻllab-quvvatlash choralarining qonunchilik hujjatlariga muvofiq maqsadli taqdim etilishi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
ushbu Nizomga muvofiq tadbirkorlik subyekti tomonidan erishilishi lozim boʻlgan aniq maqsadli koʻrsatkichlarni belgilash;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
qoʻllab-quvvatlash choralari monitoringini yuritish va samaradorligini dastlabki baholash;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
asossiz olingan va maqsadsiz, samarasiz yoki noqonuniy foydalanilgan subsidiyani majburiy tartibda tegishli budjetga qaytarilishini tashkil qilish.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
9. Qoʻllab-quvvatlash choralarini taqdim etadigan tashkilotning asosiy majburiyatlari quyidagilardan iborat:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
qoʻllab-quvvatlash choralarining tegishli qonunchilik hujjatlarida belgilangan barcha talab va shartlarga mos keluvchi tadbirkorlik subyektlariga taqdim etilishini tashkil etish;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
taqdim etilgan qoʻllab-quvvatlash choralaridan tadbirkorlik subyektlari maqsadli foydalanishi hamda buning natijasida lozim boʻlgan aniq maqsadli koʻrsatkichlarga erishishini monitoring qilish;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
taqdim etilgan qoʻllab-quvvatlash choralaridan tadbirkorlik subyektlari samarali foydalanishini tahlil qilish va samaradorlikni dastlabki baholash;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
qoʻllab-quvvatlash choralaridan samarasiz hamda maqsadsiz foydalangan tadbirkorlik subyektlarining roʻyxatini shakllantirish;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
asossiz olingan hamda maqsadsiz foydalanilgan subsidiyani majburiy tartibda tegishli budjetga qaytarish choralarini koʻrish;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
iqtisodiyotga ijobiy taʼsiri kuzatilmayotgan hamda samaradorligi past va samarasiz qoʻllab-quvvatlash choralarining taqdim etilishini toʻxtatish yoki bekor qilish yuzasidan takliflar tayyorlash;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
har yili 1-iyulga qadar tadbirkorlik subyektlariga taqdim etilgan qoʻllab-quvvatlash choralari va ularning samaradorligini dastlabki baholash natijalari asosida hisobot tayyorlash hamda vakolatli organga taqdim etish.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
3-bob. Qoʻllab-quvvatlash choralarini oluvchi tadbirkorlik subyektining majburiyatlari
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
10. Qoʻllab-quvvatlash choralarini oluvchi tadbirkorlik subyektining majburiyatlari quyidagilardan iborat:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
qoʻllab-quvvatlash choralaridan maqsadli va samarali foydalanishi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
taqdim etilgan qoʻllab-quvvatlash choralari natijasida tegishli qonunchilik hujjatlari hamda subsidiya shartnomasiga (bitimiga) muvofiq aniq maqsadli koʻrsatkichlarga erishilishini taʼminlashi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
taqdim etilgan qoʻllab-quvvatlash choralaridan foydalanish jarayonida qonunchilikda belgilangan meʼyorlarga toʻliq amal qilishi shart.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
4-bob. Monitoring qilish tartibi
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
11. Qoʻllab-quvvatlash choralarini taqdim etadigan tashkilot tadbirkorlik subyektlariga taqdim etgan qoʻllab-quvvatlash choralari samaradorligini dastlabki baholash ishlarini ularga qoʻllab-quvvatlash choralarini taqdim etishda belgilangan, tadbirkorlik subyektlari tomonidan erishilishi lozim boʻlgan aniq maqsadli koʻrsatkichlarning bajarilishini monitoring qilish orqali amalga oshiradi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
12. Qoʻllab-quvvatlash choralarini taqdim etadigan tashkilot qoʻllab-quvvatlash choralari taqdim etilishi, ulardan tadbirkorlik subyektlari tegishli qonunchilik hujjatlari hamda subsidiya shartnomasiga (bitimiga) muvofiq maqsadli va samarali foydalanishini oʻzining elektron tizimlari orqali monitoring qiladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Bunda tadbirkorlik subyektlariga taqdim etilgan qoʻllab-quvvatlash choralaridan maqsadli va samarali foydalanish idoralararo axborot almashinuvi orqali monitoring qilinadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Zaruratga koʻra, taqdim etilgan qoʻllab-quvvatlash choralaridan maqsadli foydalanish holati joyiga chiqqan holda oʻrganilishi mumkin. Bunda joyiga chiqqan holda oʻrganish uchun tadbirkorlik subyektlari faoliyatini tekshirish tartibi doirasida oʻn kundan oshmagan muddatda oʻtkazishga tashabbus bildiriladi va oʻrganish ishlari amalga oshiriladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
13. Qoʻllab-quvvatlash choralarini taqdim etadigan tashkilot tadbirkorlik subyektlariga subsidiyalar ajratish boʻyicha axborot tizimlarini vakolatli organning “subsidiya.mf.uz” platformasiga integratsiya qiladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
14. Tadbirkorlik subyektlariga subsidiyalar ajratilishi “subsidiya.mf.uz” platformasi orqali monitoring qilinadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Bunda qoʻllab-quvvatlash choralarini taqdim etadigan tashkilotlarning axborot tizimi orqali yoki belgilangan tartibda joyiga chiqqan holda oʻtkazilgan monitoring natijalari “subsidiya.mf.uz” platformasiga oʻzaro axborot almashinuvi orqali taqdim etiladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
15. Tadbirkorlik subyektlariga qoʻllab-quvvatlash choralarini taqdim etishga asos boʻladigan hujjatlarning toʻgʻriligi va haqqoniyligi, manfaatdor vazirlik va idoralar, jumladan, soliq va bojxona imtiyozlarini berish uchun asos boʻladigan hujjatlarning (litsenziya, guvohnoma va boshqalar) toʻgʻriligi va haqqoniyligi Soliq qoʻmitasi hamda Bojxona qoʻmitasi bilan oʻzaro idoralararo axborot almashinuvi orqali tasdiqlanadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
16. Har bir tadbirkorlik subyektiga qoʻllab-quvvatlash choralarini taqdim etishda, shu jumladan, subsidiya shartnomasida (bitimida) samaradorlik mezonlariga muvofiq aniq maqsadli koʻrsatkichlar qoʻllab-quvvatlash choralarini taqdim etadigan tashkilotning axborot tizimiga kiritiladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
17. Tadbirkorlik subyektlariga taqdim etilgan subsidiyalar qonuniy olingani, ulardan maqsadli va samarali foydalanish boʻyicha qoʻllab-quvvatlash choralarini taqdim etadigan tashkilot tomonidan doimiy monitoring yoʻlga qoʻyilib, subsidiya shartnomasiga (bitimiga) asosan erishilishi lozim boʻlgan aniq maqsadli koʻrsatkichlarga erishish nazorat qilib boriladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
5-bob. Samaradorlikni baholash mezonlari
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
18. Qoʻllab-quvvatlash choralarini taqdim etadigan tashkilot qoʻllab-quvvatlash choralari samaradorligini baholashda quyidagi mezonlardan foydalanadi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
a) iqtisodiy samaradorlik:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
umumiy mahsulot (ish, xizmat) ishlab chiqarish hajmining oshishi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
yangi turdagi mahsulot (ish, xizmat) ishlab chiqarish hajmining oshishi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
mahsulotni (ishni, xizmatni) realizatsiya qilish boʻyicha aylanmaning oʻsish surʼati;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
mahsulot (ish, xizmat) turining kengayishi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
yangi kashfiyot, patent va sanoat namunalarini miqdoriy koʻrsatkichlarda joriy etish;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
yangi texnologiyalar, uskunalar va ishlab chiqarish quvvatlarini (ishlab chiqarish korxonalari uchun) miqdoriy koʻrsatkichlarda joriy etish;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
tadbirkorlik subyektlarining daromadining (foydasining) oshishi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
mahsulot (ish, xizmat) tannarxining pasayishi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
eksport hajmining oshishi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
shartnomaga (bitimga) asosan yordam berilishida maqsad qilingan boshqa iqtisodiy koʻrsatkichlarning oshishi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
b) moliyaviy (budjet) samaradorlik:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
tadbirkorlik subyektining moliyaviy barqarorligi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
sarmoyalarni jalb qilish imkoniyatining oshishi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
investitsiyalar hajmining oshishi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
budjetga tushgan soliq va bojxona toʻlovlari hajmining oshishi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
v) ijtimoiy samaradorlik:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
yaratilgan yangi ish oʻrinlari soni;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
ish haqini oshirish, qoʻshimcha mablagʻlarning yoʻnaltirilishi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
ijtimoiy yordamga muhtoj shaxslarni ish bilan taʼminlash;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
mehnat sharoitlari va mehnat muhofazasini yaxshilash;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
shartnomaga asosan yordam berilishida maqsad qilingan boshqa ijtimoiy koʻrsatkichlar.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
19. Oʻzbekiston Respublikasi Raqobatni rivojlantirish va isteʼmolchilar huquqlarini himoya qilish qoʻmitasi qoʻllab-quvvatlash choralarini quyidagi mezonlar asosida baholaydi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
tovar ishlab chiqaruvchi yoki xizmat koʻrsatuvchi xoʻjalik yurituvchi subyektlar (keyingi oʻrinlarda — yetkazib beruvchilar) doirasining va sonining cheklanishi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
yetkazib beruvchilarning oʻzaro raqobatlashish imkoniyati chegaralanishi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
yetkazib beruvchilarning bozor munosabatlarida oʻzaro raqobatlashishga qiziqishining pasayishi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
yetkazib beruvchilarning yangi texnologiyalar, mahsulotlar yoki biznes modellarini amaliyotga joriy etishining cheklanishi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
isteʼmolchilar uchun kerakli axborotni tanlash imkoniyatining chegaralanishi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
6-bob. Samaradorlikni baholash tartibi
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
20. Samaradorlik qoʻllab-quvvatlash choralari taqdim etilgunga qadar oʻtgan uch yillik davrni qoʻllab-quvvatlash choralarining amal qilish muddatiga (agar qoʻllab-quvvatlash chorasi joriy etilganiga uch yil boʻlmagan boʻlsa, oʻtgan yilga nisbatan) taqqoslash orqali baholanadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
21. Samaradorlikni baholashda manbalardan quyidagi ketma-ketlikda foydalaniladi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
tadbirkorlik subyektlarining moliyaviy, soliq hisobotlari;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
sohaviy idoralar yoki statistika idoralari maʼlumotlari;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
qoʻllab-quvvatlash choralari natijalari yuzasidan tadbirkorlik subyekti tomonidan taqdim etilgan maʼlumotlar.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
22. Samaradorlik har bir tadbirkorlik subyekti uchun iqtisodiy, moliyaviy (budjet) va ijtimoiy mezonlar boʻyicha alohida baholanadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
23. Bitta tadbirkorlik subyekti uchun qoʻllab-quvvatlash choralarining iqtisodiy samaradorligi qoʻllab-quvvatlash choralari taqdim etilishi natijasida haqiqatan erishilgan iqtisodiy koʻrsatkichning qoʻllab-quvvatlash choralari taqdim etilishida reja qilingan iqtisodiy koʻrsatkichga (maqsadli koʻrsatkich) nisbatini hisoblash orqali baholanadi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Siqt = , bu yerda:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Kreja1, Kreja2, Kreja3, … Krejan — qoʻllab-quvvatlash choralari taqdim etilishida reja qilingan iqtisodiy koʻrsatkich;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Kfakt1, Kfakt2, Kfakt3, … Kfaktn — qoʻllab-quvvatlash choralari taqdim etilishi natijasida haqiqatan erishilgan iqtisodiy koʻrsatkich;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
N — qoʻllab-quvvatlash choralari taqdim etilishi natijasida erishilishi rejalashtirilgan iqtisodiy koʻrsatkichlar soni.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Siqt ≥ 1 holatlarda Siqt = 1 sifatida qabul qilinadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Agar:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Siqt = 1 boʻlsa, qoʻllab-quvvatlash choralari yuqori iqtisodiy samarali;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
0,7 ≤ Siqt < 1 boʻlsa, qoʻllab-quvvatlash choralari iqtisodiy samarali;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
0,5 ≤ Siqt < 0,7 boʻlsa, qoʻllab-quvvatlash choralari oʻrtacha iqtisodiy samarali;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Siqt < 0,5 boʻlsa, qoʻllab-quvvatlash choralari iqtisodiy samarasiz.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
24. Bitta tadbirkorlik subyekti uchun qoʻllab-quvvatlash choralarining moliyaviy (budjet) samaradorligi koʻrsatkichi oxirgi hisobot yili va oldingi hisobot yili uchun Davlat budjetiga va maqsadli jamgʻarmalarga tushgan soliq, bojxona va boshqa toʻlovlarning umumiy summasi farqining oxirgi hisobot yili uchun taqdim etilgan qoʻllab-quvvatlash choralarining umumiy miqdoriga nisbatini hisoblash orqali baholanadi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Sb =(Bt — Bt-1)/Q, bu yerda:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Sb — moliyaviy (budjet) samaradorlik koʻrsatkichi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Q — oxirgi hisobot yili uchun taqdim etilgan qoʻllab-quvvatlash choralarining umumiy miqdori;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Bt — oxirgi hisobot yili uchun Davlat budjetiga va maqsadli jamgʻarmalarga tushgan soliq, bojxona va boshqa toʻlovlarning umumiy summasi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Bt-1 — oxirgi hisobot yilidan oldingi hisobot yili uchun Davlat budjetiga va maqsadli jamgʻarmalarga tushgan soliq, bojxona va boshqa toʻlovlarning umumiy summasi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Sb ≥ 1 holatlarda Sb = 1 sifatida, Sb ≤ 0 holatlarda Sb = 0 sifatida qabul qilinadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Agar:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Sb = 1 boʻlsa, qoʻllab-quvvatlash choralari yuqori moliyaviy samarali;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
0,7 ≤ Sb < 1 boʻlsa, qoʻllab-quvvatlash choralari moliyaviy samarali;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
0,5 ≤ Sb < 0,7 boʻlsa, qoʻllab-quvvatlash choralari oʻrtacha moliyaviy samarali;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Sb < 0,5 boʻlsa, qoʻllab-quvvatlash choralari moliyaviy samarasiz.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
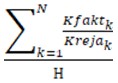
25. Bitta tadbirkorlik subyekti uchun qoʻllab-quvvatlash choralarining ijtimoiy samaradorligi qoʻllab-quvvatlash choralari taqdim etilishi natijasida haqiqatan erishilgan ijtimoiy koʻrsatkichning qoʻllab-quvvatlash choralari taqdim etilishida reja qilingan ijtimoiy koʻrsatkichiga nisbatini hisoblash orqali baholanadi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Sijt = , bu yerda:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Kreja1, Kreja2, Kreja3, … Krejan — qoʻllab-quvvatlash choralari taqdim etilishida reja qilingan ijtimoiy koʻrsatkich;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Kfakt1, Kfakt2, Kfakt3, … Kfaktn — qoʻllab-quvvatlash choralari taqdim etilishi natijasida haqiqatan erishilgan ijtimoiy koʻrsatkich;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
N — qoʻllab-quvvatlash choralari taqdim etilishi natijasida erishilishi rejalashtirilgan ijtimoiy koʻrsatkichlar soni.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Sijt ≥1 holatlarda Sijt = 1 sifatida qabul qilinadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Agar:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Sijt = 1 boʻlsa, qoʻllab-quvvatlash choralari yuqori ijtimoiy samarali;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
0,7 ≤ Sijt < 1 boʻlsa, qoʻllab-quvvatlash choralari ijtimoiy samarali;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
0,5 ≤ Sijt < 0,7 boʻlsa, qoʻllab-quvvatlash choralari oʻrtacha ijtimoiy samarali;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Sijt < 0,5 boʻlsa, qoʻllab-quvvatlash choralari ijtimoiy samarasiz.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
26. Bitta tadbirkorlik subyekti uchun qoʻllab-quvvatlash choralarining samaradorligini baholash tahlil qilingan davr uchun iqtisodiy, budjet (moliyaviy) va ijtimoiy mezonlari boʻyicha ballar yigʻindisining oʻrtacha koʻrsatkichi sifatida hisoblanadi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Ks = (Siqt+Sb+Sijt)/3, bu yerda:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Ks — samaradorlik koʻrsatkichi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Siqt — iqtisodiy samaradorlik;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Sb — moliyaviy (budjet) samaradorlik;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Sijt — ijtimoiy samaradorlik.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Qoʻllab-quvvatlash choralarining samaradorligi maksimal 1 balli shkalada baholanadi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Ks = 1 boʻlsa, qoʻllab-quvvatlash choralari yuqori samarali;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
0,7 ≤ Ks < 1 boʻlsa, qoʻllab-quvvatlash choralari samarali;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
0,5 ≤ Ks < 0,7 boʻlsa, qoʻllab-quvvatlash choralari oʻrta samarali;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Ks < 0,5 boʻlsa, qoʻllab-quvvatlash choralari samarasiz.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
27. Tadbirkorlik subyektlariga taqdim etilgan qoʻllab-quvvatlash choralarining umumiy samaradorligi barcha tadbirkorlik subyektlariga taqdim etilgan qoʻllab-quvvatlash choralari samaradorligining tadbirkorlik subyektlari soniga nisbatini hisoblash orqali baholanadi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Ks.um. = , bu yerda:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Ks.um. — qoʻllab-quvvatlash choralarining umumiy samaradorlik koʻrsatkichi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Ksi — qoʻllab-quvvatlash choralarining n-korxona uchun samaradorlik koʻrsatkichi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
M — qoʻllab-quvvatlash choralaridan foydalangan tadbirkorlik subyektlari soni.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Ksi ≥ 1 holatlarda Ksi = 1 sifatida qabul qilinadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Agar:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Ksi = 1 boʻlsa, qoʻllab-quvvatlash choralari yuqori samarali;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
0,7 ≤ Ksi <1 boʻlsa, qoʻllab-quvvatlash choralari samarali;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
0,5 ≤ Ksi < 0,7 boʻlsa, qoʻllab-quvvatlash choralari oʻrtacha samarali;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Ksi < 0,5 boʻlsa, qoʻllab-quvvatlash choralari samarasiz.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
28. Imzolangan subsidiya shartnomalarida (bitimida) belgilangan samaradorlik koʻrsatkichlarining ijro darajasi 1 balli shkalada boʻlganda 100 foiz hisoblanadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Tadbirkorlik subyektining umumiy samaradorlik koʻrsatkichi 50 foizdan kam boʻlishi qoʻllab-quvvatlash choralaridan samarasiz va maqsadsiz foydalangan deb xulosa berishga asos boʻladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
29. Taqdim etilgan qoʻllab-quvvatlash choralaridan tadbirkorlik subyektlarining 50 foizidan ortiq qismi samarasiz yoki maqsadsiz foydalangani aniqlanishi mazkur qoʻllab-quvvatlash chorasini bekor qilish yuzasidan taklif tayyorlashga asos boʻladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
30. Qoʻllab-quvvatlash choralarini taqdim etuvchi tashkilot oʻzi masʼul boʻlgan har bir turdagi subsidiyalar, imtiyozlar va preferensiyalardan tadbirkorlik subyektlari kesimida belgilangan maqsadli koʻrsatkichlarga erishilganini, samarali foydalanilganini tahlil qiladi hamda samaradorligini dastlabki baholaydi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Bunda qoʻllab-quvvatlash choralari samarasiz deb topilganda, ularni bekor qilish yuzasidan taklif tayyorlaydi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Qoʻllab-quvvatlash choralarining samaradorligini dastlabki baholash natijalari boʻyicha hisobotni har yili 1-iyulga qadar vakolatli organga taqdim etadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Vakolatli organ har yili 1-avgustga qadar qoʻllab-quvvatlash choralarini taqdim etuvchi tashkilot tomonidan dastlabki baholash natijalariga muvofiq taqdim etilgan hisobotlar asosida qoʻllab-quvvatlash choralarining samaradorligini baholash yakunlari boʻyicha axborotni Hisob palatasi bilan kelishgan holda Respublika komissiyasiga kiritadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Bunda natijalar asosida samarasiz deb topilgan qoʻllab-quvvatlash choralari boʻyicha ularni bekor qilish yoki qayta koʻrib chiqish yuzasidan taklif tayyorlanadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Respublika komissiyasi har yili 1-oktabrga qadar qoʻllab-quvvatlash choralarining samaradorligini baholash yakunlari boʻyicha maʼlumotnomani hamda ushbu choralarning amal qilishini davom ettirish, bekor qilish yoki ularni taqdim etish tartibini takomillashtirish haqidagi takliflarni Oʻzbekiston Respublikasi Prezidenti Administratsiyasiga kiritadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
31. Qoʻllab-quvvatlash choralarini taqdim etadigan tashkilot samaradorlikni dastlabki baholash maqsadida zarur hollarda vazirliklar va idoralar, korxonalar, muassasalar hamda tashkilotlarning mutaxassislari, shuningdek, ekspertlarni jalb qilishi mumkin.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
7-bob. Asossiz olingan va maqsadsiz foydalanilgan subsidiyalarni qaytarib olish tartibi
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
32. Qoʻllab-quvvatlash choralarini taqdim etadigan tashkilot tadbirkorlik subyektiga taqdim etilgan subsidiyalardan maqsadli foydalangani hamda ularning asosli olingani yuzasidan monitoring olib boradi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
33. Tadbirkorlik subyektiga taqdim etilgan subsidiyalar quyidagi hollarda qaytariladi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
subsidiya shartnomasi (bitim) boʻyicha tadbirkorlik subyekti tomonidan erishish lozim boʻlgan aniq maqsadli koʻrsatkichlar bajarilmaganda;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Bunda subsidiyalar shartnoma shartlarining bajarilmagan qismiga mutanosib tarzda qaytariladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
mablagʻlardan maqsadsiz va samarasiz foydalanilgani aniqlanganda;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
subsidiya oluvchi tadbirkorlik subyekti tomonidan tegishli hujjatlar yoki maʼlumotlarni notoʻgʻri yoxud buzib koʻrsatish va asossiz olingani holatlari aniqlanganda.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
34. Asossiz olingani yoki maqsadsiz foydalanilgani aniqlangan subsidiyalar quyidagi tartibda qaytariladi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
qoʻllab-quvvatlash choralarini taqdim etadigan tashkilot tadbirkorlik subyektiga ajratilgan subsidiyani ixtiyoriy ravishda qaytarish toʻgʻrisida talabnoma yuboradi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Talabnomada quyidagi maʼlumotlar boʻlishi zarur:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
subsidiyaning asossiz olingani yoki undan maqsadsiz foydalanilganini asoslantiruvchi maʼlumotlar va hujjatlar;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
subsidiyaning qaytarib olinadigan summasi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
subsidiyani qaytarish muddati. Bunda subsidiyani ixtiyoriy ravishda qaytarishning minimal muddati oʻn ish kuni etib belgilanadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Tadbirkorlik subyekti belgilangan muddatda talabnomada koʻrsatilgan subsidiyani qaytarmasa, subsidiya taqdim etgan tashkilot ajratilgan subsidiyani qaytarish toʻgʻrisida sudga daʼvo arizasini kiritadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
35. Qoʻllab-quvvatlash choralarini taqdim etadigan tashkilot tomonidan amaldagi qonunchilikka muvofiq subsidiyalarning maqsadli sarflanishi yuzasidan oʻtkazilgan oʻrganish va tahlillar natijasida subsidiya oluvchi tadbirkorlik subyekti mansabdor shaxslarining harakatlarida jinoyat, shu jumladan, korrupsiyaga oid huquqbuzarlik alomatlari aniqlanganda, toʻplangan hujjatlarni belgilangan tartibda huquqni muhofaza qiluvchi organlarga taqdim etadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
36. Yengib boʻlmaydigan kuchlar (fors-major holatlari) yuzaga kelib, belgilangan maqsadli koʻrsatkichlarga erishilmaganda, taqdim etilgan subsidiyalar qaytarib olinmaydi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Bunda yengib boʻlmaydigan kuchlar (fors-major holatlari) yuzaga kelgan tadbirkorlik subyekti faoliyati ushbu holatlarning bartaraf etilishi bilan bogʻliq maxsus vakolatli organlarning tegishli xulosasini taqdim etishi lozim.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
37. Tadbirkorlik subyektlariga subsidiyalar asossiz berilishi yuzasidan qoʻllab-quvvatlash choralarini taqdim etadigan tashkilotning mansabdor shaxslariga nisbatan qonunchilik hujjatlariga muvofiq choralar koʻriladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
8-bob. Qoʻllab-quvvatlash choralaridan foydalanish natijadorligi toʻgʻrisidagi maʼlumotlarni ochiq eʼlon qilib borish
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
38. Qoʻllab-quvvatlash choralarini taqdim etadigan tashkilot taqdim etilgan qoʻllab-quvvatlash choralaridan foydalanish natijadorligi toʻgʻrisida qoʻllab-quvvatlash choralari turi, tadbirkorlik sohalari kabi maʼlumotlarni rasmiy veb-sahifalari hamda ochiq axborot tizimlari orqali eʼlon qilib boradi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
39. “subsidiya.mf.uz” platformasida qoʻllab-quvvatlash choralaridan maqsadsiz foydalangan tadbirkorlik subyektlari, tadbirkorlik sohalari, qoʻllab-quvvatlash choralari turi, Davlat budjetiga qaytarilgan subsidiya miqdori kabi maʼlumotlar ochiq eʼlon qilib boriladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Qoʻllab-quvvatlash choralarini taqdim etadigan tashkilotlar ushbu maʼlumotlarni “subsidiya.mf.uz” platformasiga elektron tarzda kiritib boradi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
9-bob. Yakunlovchi qoidalar
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
40. Qoʻllab-quvvatlash choralarini oluvchi tadbirkorlik subyektlari qoʻllab-quvvatlash choralarini taqdim etadigan tashkilotga oʻz vaqtida maʼlumotlarni taqdim etmasligi yoki ishonchsiz va yolgʻon maʼlumotlarni taqdim etganligi uchun amaldagi qonunchilik hujjatlariga muvofiq javobgar boʻladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
41. Qoʻllab-quvvatlash choralarini oluvchi tadbirkorlik subyektlariga qonunchilik hujjatlariga muvofiq javobgarlik choralari qoʻllanishi ularni qoʻllab-quvvatlash choralarini taqdim etadigan tashkilotga maʼlumot taqdim etish majburiyatidan ozod qilmaydi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
42. Qoʻllab-quvvatlash choralarini taqdim etadigan tashkilot oʻziga berilgan vakolatlarni amalga oshirishi munosabati bilan maʼlum boʻlgan tijorat siri yoki qonunchilik bilan qoʻriqlanadigan boshqa sirlarni tashkil etuvchi maʼlumotlarni oshkor qilishga haqli emas.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
43. Ushbu Nizom talablari buzilishida aybdor boʻlgan shaxslar qonunchilik hujjatlariga muvofiq javob beradi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Tadbirkorlik subyektlariga subsidiyalar, imtiyozlar va preferensiyalar taqdim etilishini monitoring qilish, ularning samaradorligini baholash hamda asossiz olingan va maqsadsiz foydalanilgan subsidiyalarni qaytarib olish tartibi toʻgʻrisidagi nizomga
ILOVA
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Tadbirkorlik subyektlariga subsidiyalar, imtiyozlar va preferensiyalar taqdim etilishini monitoring qilish va ularning samaradorligini baholash hamda asossiz olingan va maqsadsiz foydalanilgan subsidiyalarni qaytarib olish
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
SXEMASI
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш

Bosqichlar

Subyektlar

Chora-tadbirlar

Muddatlar

1-bosqich

Masʼul vazirlik va idoralar

1. Har bir turdagi subsidiya, imtiyoz va preferensiyalar (keyingi oʻrinlarda — qoʻllab-quvvatlash choralari) taqdim etilishini alohida monitoring qilish va ularning samaradorligini baholash hamda asossiz olingan va maqsadsiz foydalanilgan subsidiyalarni qaytarib olish tartibini ishlab chiqadi.

2. Iqtisodiyot va moliya vazirligi, Savdo-sanoat palatasi hamda Tadbirkorlik subyektlarining huquqlari va qonuniy manfaatlarini himoya qilish boʻyicha vakil bilan kelishgan holda tartibni tasdiqlaydi, rasmiy veb-sahifasiga joylashtiradi.

2026-yil 1-mart

(yangi turdagi qoʻllab-quvvatlash choralari joriy etilganda)

2-bosqich

Masʼul vazirlik va idoralar

Barcha qoʻllab-quvvatlash choralari haqidagi maʼlumotlarni “subsidiya.mf.uz” platformasidagi reyestrga kiritadi.

2026-yil 1-mart

3-bosqich

Masʼul vazirlik va idoralar

1. Qoʻllab-quvvatlash choralarining har bir turi boʻyicha tizimli monitoring qilish va samaradorligini dastlabki baholash ishlarini amalga oshiradi.

Har yili 20-iyunga qadar

2. Qoʻllab-quvvatlash choralarining har bir turi boʻyicha samaradorlikni dastlabki baholash natijasida tayyorlangan hisobotni Iqtisodiyot va moliya vazirligiga kiritadi.

Har yili 1-iyulga qadar

4-bosqich

Raqobatni rivojlantirish va isteʼmolchilar huquqlarini himoya qilish qoʻmitasi

1. Qoʻllab-quvvatlash choralarining sogʻlom raqobat muhitiga taʼsirini baholaydi.

Har yili 20-iyunga qadar

2. Baholash natijasida tayyorlangan hisobotni Iqtisodiyot va moliya vazirligiga kiritadi.

Har yili 1-iyulga qadar

5-bosqich

Iqtisodiyot va moliya vazirligi,

Hisob palatasi

1. Masʼul vazirlik va idoralar tomonidan qoʻllab-quvvatlash choralari samaradorligini dastlabki hamda raqobat muhitiga taʼsirini baholash natijalari boʻyicha taqdim etilgan hisobotlarga asosan ijtimoiy-iqtisodiy rivojlanish va budjetga taʼsirini tahlil qiladi hamda yakuniy baholaydi.

2. Qoʻllab-quvvatlash choralarining samaradorligini baholash yakunlari boʻyicha Tadbirkorlik subyektlariga taqdim etiladigan subsidiyalar, imtiyozlar va preferensiyalarni maqbullashtirish hamda ularning samaradorligini taʼminlash boʻyicha respublika komissiyasiga axborot kiritadi.

Har yili 1-avgustga qadar

6-bosqich

Tadbirkorlik subyektlariga taqdim etiladigan subsidiyalar, imtiyozlar va preferensiyalarni maqbullashtirish hamda ularning samaradorligini taʼminlash boʻyicha respublika komissiyasi

Qoʻllab-quvvatlash choralarining samaradorligini baholash yakunlari boʻyicha maʼlumotnomani hamda ushbu choralarning amal qilishini davom ettirish, bekor qilish yoki ularni taqdim etish tartibini takomillashtirish haqidagi takliflarni Oʻzbekiston Respublikasi Prezidenti Administratsiyasiga kiritadi.

Har yili 1-oktabrga qadar

7-bosqich

Masʼul vazirlik va idoralar

Tadbirkorlik subyektlariga taqdim etilgan subsidiyalarning maqsadli foydalanilishi hamda asosli olinishi yuzasidan monitoring olib boradi.

Doimiy ravishda

8-bosqich

Masʼul vazirlik va idoralar

Tadbirkorlik subyektiga ajratilgan subsidiyani ixtiyoriy ravishda qaytarish toʻgʻrisida talabnoma yuboradi.

Subsidiyadan maqsadsiz foydalanilgani yoki asossiz olingani aniqlangan taqdirda

9-bosqich

Tadbirkorlik subyekti

Maqsadsiz foydalanilgan yoki asossiz olingan subsidiyani qaytaradi.

Talabnomada koʻrsatilgan muddatda

10-bosqich

Masʼul vazirlik va idoralar

Tadbirkorlik subyekti belgilangan muddatda talabnomada koʻrsatilgan subsidiyani qaytarmaganda, ajratilgan subsidiyani qaytarish toʻgʻrisida sudga daʼvo arizasini kiritadi.

Talabnomada koʻrsatilgan muddatda qaytarilmagan taqdirda

Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Vazirlar Mahkamasining 2025-yil 11-dekabrdagi 784-son qaroriga
2-ILOVA
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Tadbirkorlik subyektlariga subsidiyalar, imtiyozlar va preferensiyalar taqdim etilishini monitoring qilish hamda ularning samaradorligini baholash uchun masʼul vazirliklar va idoralar
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
ROʻYXATI
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш

T/r

Subsidiyalar, imtiyozlar va preferensiyalar

Masʼul vazirlik va idoralar

1.

Aholining tadbirkorlik tashabbuslarini qoʻllab-quvvatlash boʻyicha subsidiyalar

Kambagʻallikni qisqartirish va bandlik vazirligi

2.

Eksport faoliyati bilan shugʻullanuvchi tadbirkorlik subyektlarini qoʻllab-quvvatlash bilan bogʻliq subsidiyalar, imtiyozlar va preferensiyalar

Investitsiyalar, sanoat va savdo vazirligi

3.

Qishloq xoʻjaligi sohasiga oid subsidiyalar, imtiyozlar va preferensiyalar

Qishloq xoʻjaligi vazirligi

4.

Suv xoʻjaligi sohasiga oid subsidiyalar, imtiyozlar va preferensiyalar

Suv xoʻjaligi vazirligi

5.

Sanoat va ishlab chiqarish sohasiga oid subsidiyalar, imtiyozlar va preferensiyalar

Investitsiyalar, sanoat va savdo vazirligi

6.

Energetika sohasiga oid subsidiyalar, imtiyozlar va preferensiyalar

Energetika vazirligi

7.

Transport sohasiga oid subsidiyalar, imtiyozlar va preferensiyalar

Transport vazirligi

8.

Taʼlim sohasini rivojlantirish bilan bogʻliq subsidiyalar, imtiyozlar va preferensiyalar

Oliy taʼlim, fan va innovatsiyalar vazirligi,

Maktabgacha va maktab taʼlimi vazirligi

9.

Sogʻliqni saqlash sohasini rivojlantirish bilan bogʻliq subsidiyalar, imtiyozlar va preferensiyalar

Sogʻliqni saqlash vazirligi

10.

Turizm sohasini rivojlantirish bilan bogʻliq subsidiyalar, imtiyozlar va preferensiyalar

Turizm qoʻmitasi

11.

Soliq sohasiga oid imtiyozlar va preferensiyalar

Soliq qoʻmitasi,

manfaatdor vazirlik va idoralar

12.

Bojxona sohasiga oid imtiyozlar va preferensiyalar

Bojxona qoʻmitasi,

manfaatdor vazirlik va idoralar

13.

Davlat koʻchmas mulki obyektlari bilan bogʻliq imtiyozlar va preferensiyalar

Davlat aktivlarini boshqarish agentligi

14.

Yer va yer ajratish bilan bogʻliq imtiyozlar va preferensiyalar

Kadastr agentligi

15.

Tomorqa yerlaridan samarali foydalanish tizimini yaxshilash bilan bogʻliq subsidiyalar, imtiyozlar va preferensiyalar

Fermer, dehqon xoʻjaliklari va tomorqa yer egalari kengashi

16.

Yoshlarni qoʻllab-quvvatlash hamda ragʻbatlantirish bilan bogʻliq subsidiya, imtiyoz va preferensiyalar

Yoshlar ishlari agentligi

17.

Tadbirkorlik subyektlari uchun bank kreditlari boʻyicha imtiyozlar

Tijorat banklari

Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Izoh.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Mazkur roʻyxatga Tadbirkorlik subyektlariga taqdim etiladigan subsidiyalar, imtiyozlar va preferensiyalarni maqbullashtirish hamda ularning samaradorligini taʼminlash boʻyicha respublika komissiyasi tomonidan tegishli oʻzgartirish va qoʻshimchalar, jumladan, subsidiyalar, imtiyozlar hamda preferensiyalarning yangi turi va yoʻnalishlari joriy etilgan taqdirda roʻyxatga oʻzgartirish va qoʻshimchalar kiritilishi mumkin.
(Qonunchilik maʼlumotlari milliy bazasi, 12.12.2025-y., 09/25/784/1158-son)